Vos projets, votre patrimoine

Prêt hypothécaire ou prêt viager hypothécaire à Amiens : financez vos projets.

Vous êtes propriétaire ? Étudions les possibilités de financement adaptées à votre patrimoine, à votre âge et à vos besoins.

03 75 08 93 58
Qu’aimeriez-vous réaliser ?
Avez-vous une demande précise ?
Parlons de votre situation

Renseignez le ou les biens que vous souhaitez nous présenter.

Bien 1
Comment vous joindre ?

Demande sans engagement, soumise à l’étude de votre situation et à l’accord du prêteur.

Un premier repère pour vos projets

Quel montant pourriez-vous mobiliser avec votre bien ?

Choisissez une solution et renseignez votre situation pour obtenir une première estimation du capital.

Simulation prêt hypothécaire

Renseignez la valeur de votre bien et le crédit immobilier restant à rembourser.

Capital estimé pour vos projets

—

Estimation calculée sur 70 % de la valeur du bien, après déduction du capital restant dû.

Cette estimation ne déduit pas les frais de l’opération. Elle ne constitue pas une offre de prêt. Le montant accordé dépend de l’étude complète de votre dossier, de l’évaluation du bien et de la décision du prêteur.

Faire étudier mon projet
Comprendre les deux solutions

Prêt hypothécaire ou prêt viager hypothécaire : quelle différence ?

Dans les deux cas, un bien immobilier sert de garantie. La différence se situe notamment dans le remboursement, le profil de l’emprunteur et les conditions du financement.

Le prêt hypothécaire

Vous empruntez en donnant un bien immobilier en garantie. Cette solution permet d’étudier un financement à partir de votre patrimoine et de votre capacité de remboursement.

Pour quels besoins ?

Des travaux, un besoin de trésorerie, une aide à votre famille ou un autre projet, selon les usages acceptés par le prêteur.

Comment remboursez-vous ?

En formule amortissable, vous remboursez le capital et les intérêts par mensualités sur une durée définie.

En formule in fine, vous payez les intérêts pendant le prêt et remboursez le capital en une seule fois à l’échéance. La source de ce remboursement doit être anticipée et validée par le prêteur.

Que regarde la banque ?

La valeur et la situation du bien, vos revenus, vos charges, les crédits en cours et la cohérence du financement avec votre projet.

Le prêt viager hypothécaire

Souvent envisagé par les propriétaires seniors, il permet de mobiliser une partie de la valeur d’un bien à usage d’habitation, tout en restant propriétaire.

Pour quels besoins ?

Financer des travaux, aider votre famille ou disposer d’un capital pour vos projets personnels et vos dépenses au quotidien.

Comment se fait le remboursement ?

Dans la formule sans mensualités, les intérêts s’ajoutent au capital. Le remboursement intervient notamment au décès ou lors de la vente du bien.

Comment est estimé le montant ?

Il dépend notamment de votre âge, de la valeur du bien et de ses caractéristiques, ainsi que des conditions du prêteur.

Parlez-en avec un conseiller.

03 75 08 93 58 Envoyer un mail
Partons de vos envies

Qu’aimeriez-vous rendre possible ?
Un couple dans un salon rénové et lumineux

Rénover votre maison

Repenser une pièce, améliorer votre confort ou adapter votre logement pour continuer à vous y sentir bien. Votre projet commence par ce qui compte pour vous.
Un couple profite d’une promenade au bord de la mer

Profiter de la vie

Préparer un voyage, vous consacrer à une passion ou réaliser un projet longtemps repoussé. Parlons du budget dont vous auriez besoin pour lui donner vie.
Une grand-mère partage un moment avec son fils et sa petite-fille

Aider votre famille

Accompagner un enfant dans son installation, soutenir un proche ou participer à un projet familial. Étudions votre besoin en préservant l’équilibre de votre budget.
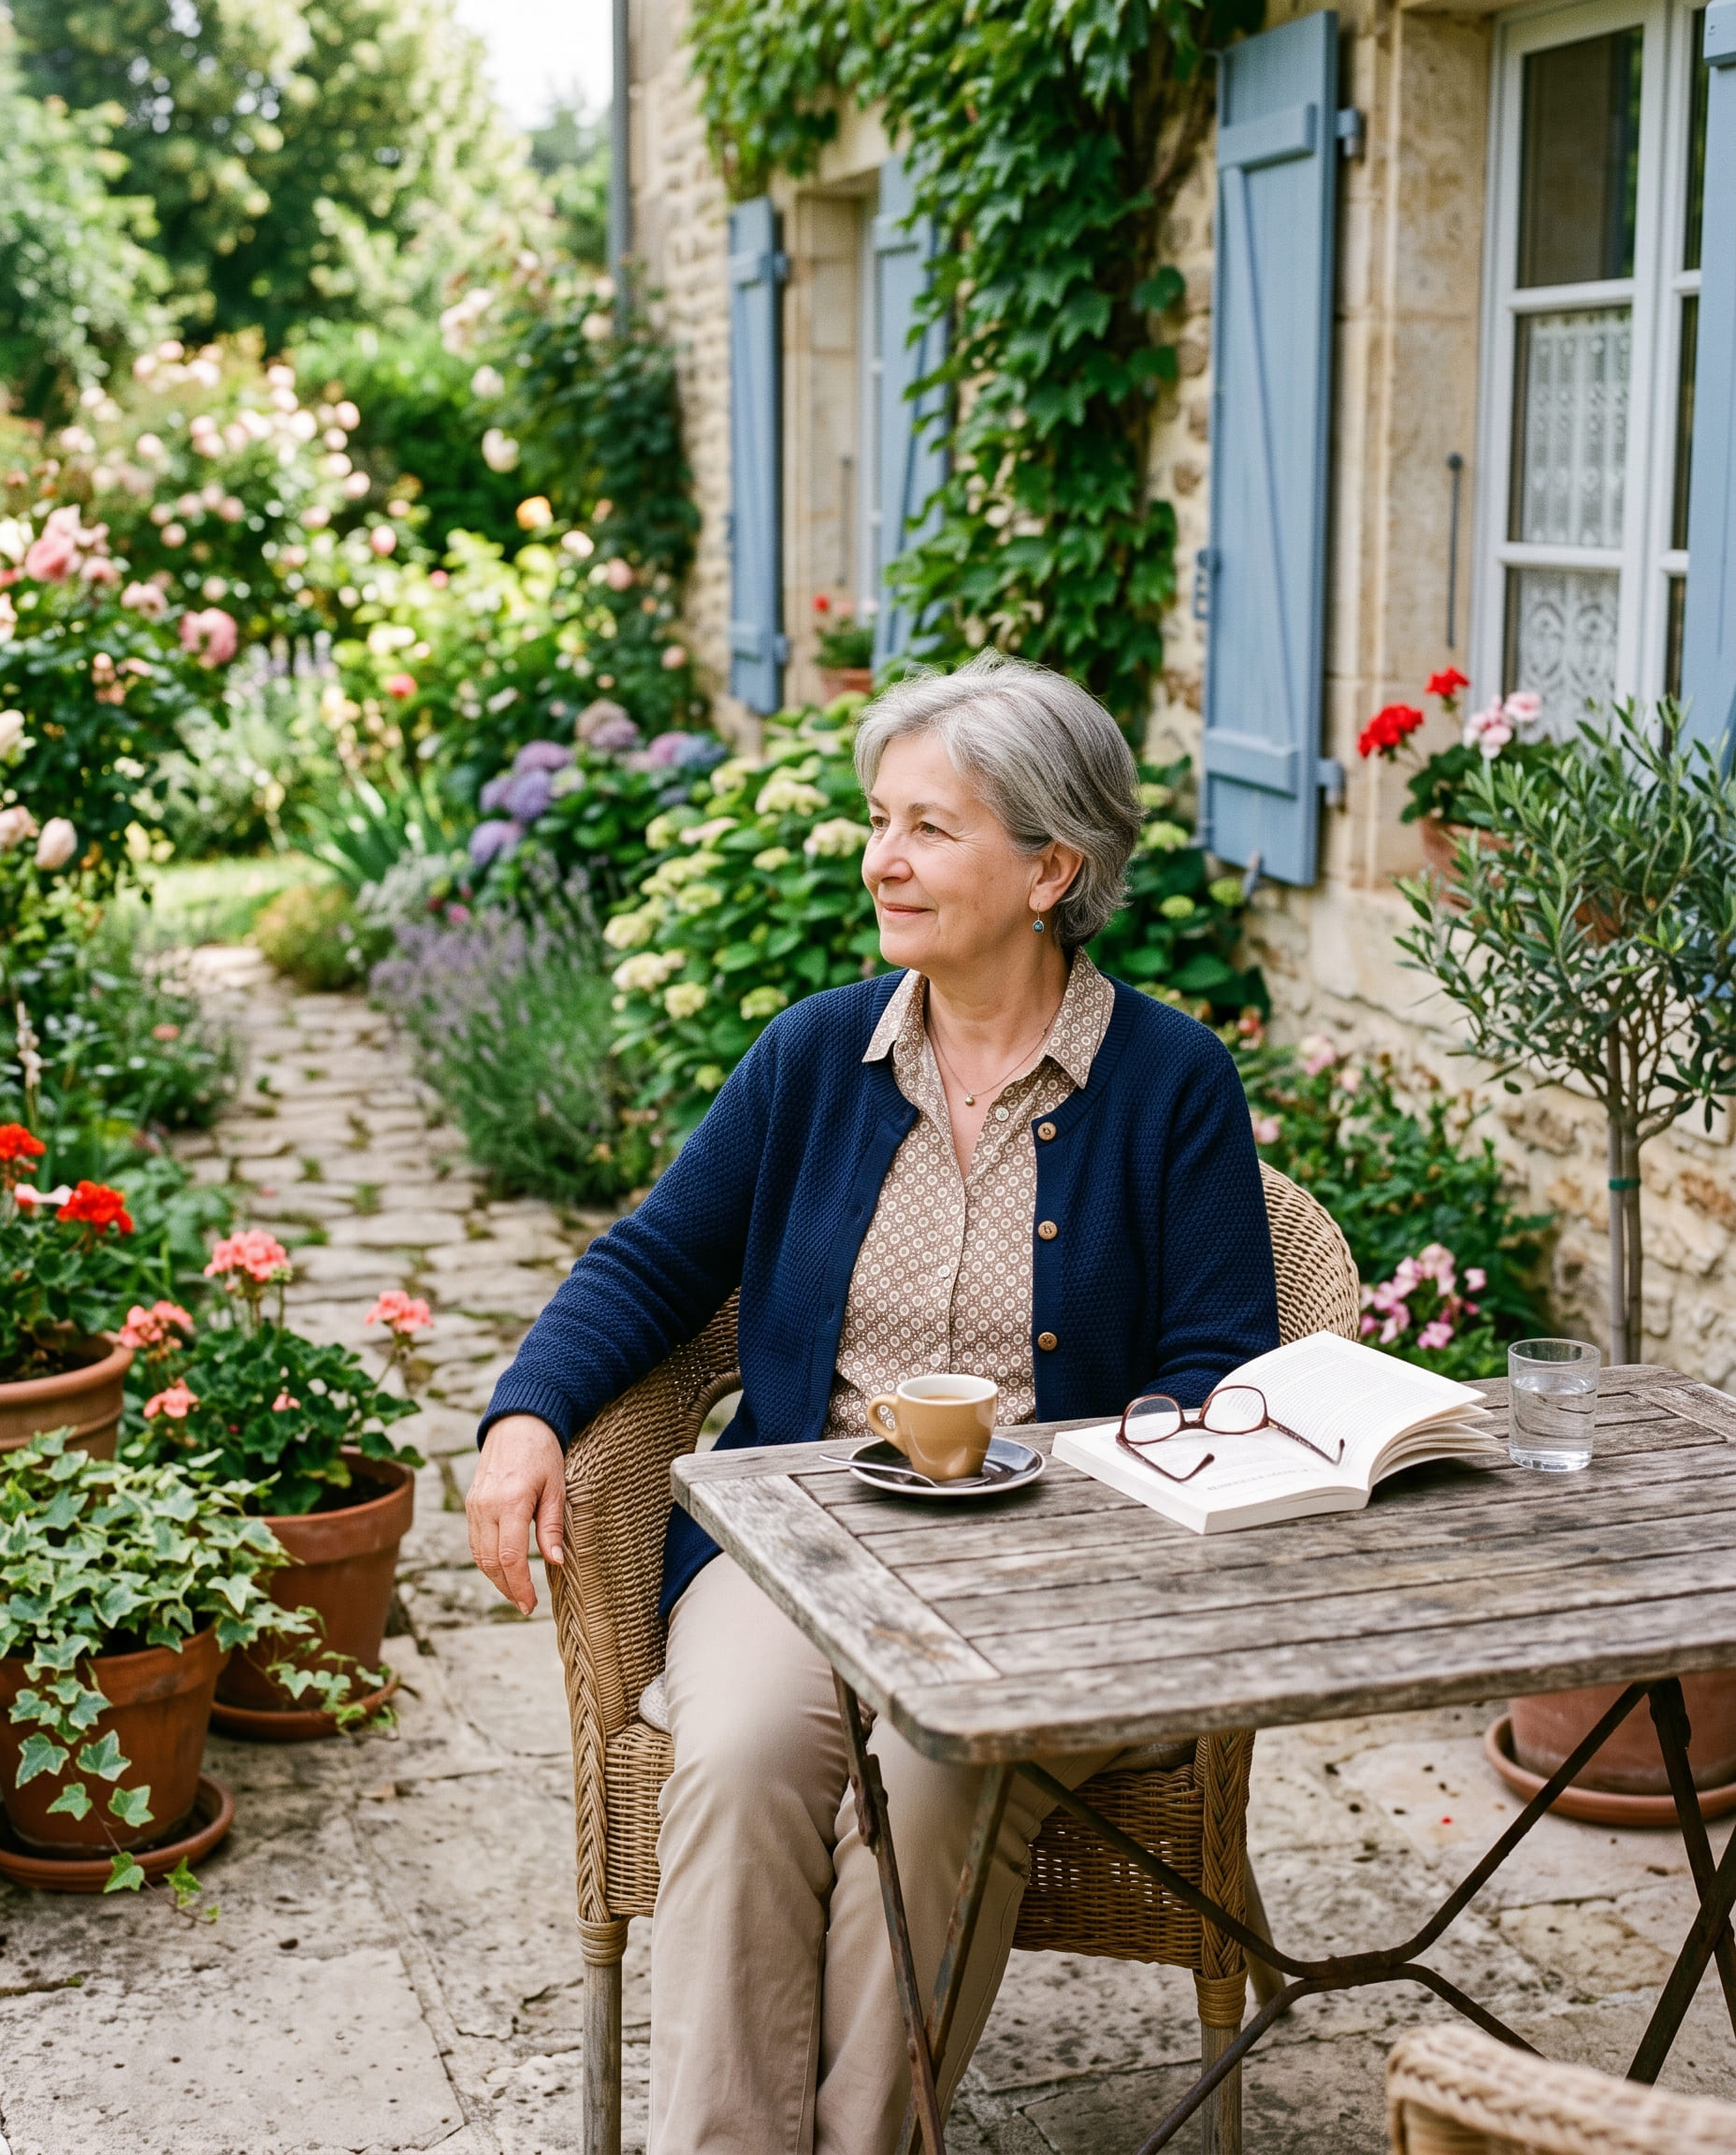
Une femme retraitée profite d’un moment calme sur sa terrasse

Compléter vos revenus

Disposer d’un capital pour accompagner vos dépenses au quotidien. Le montant nécessaire et son utilisation dans la durée se réfléchissent à partir de votre situation.
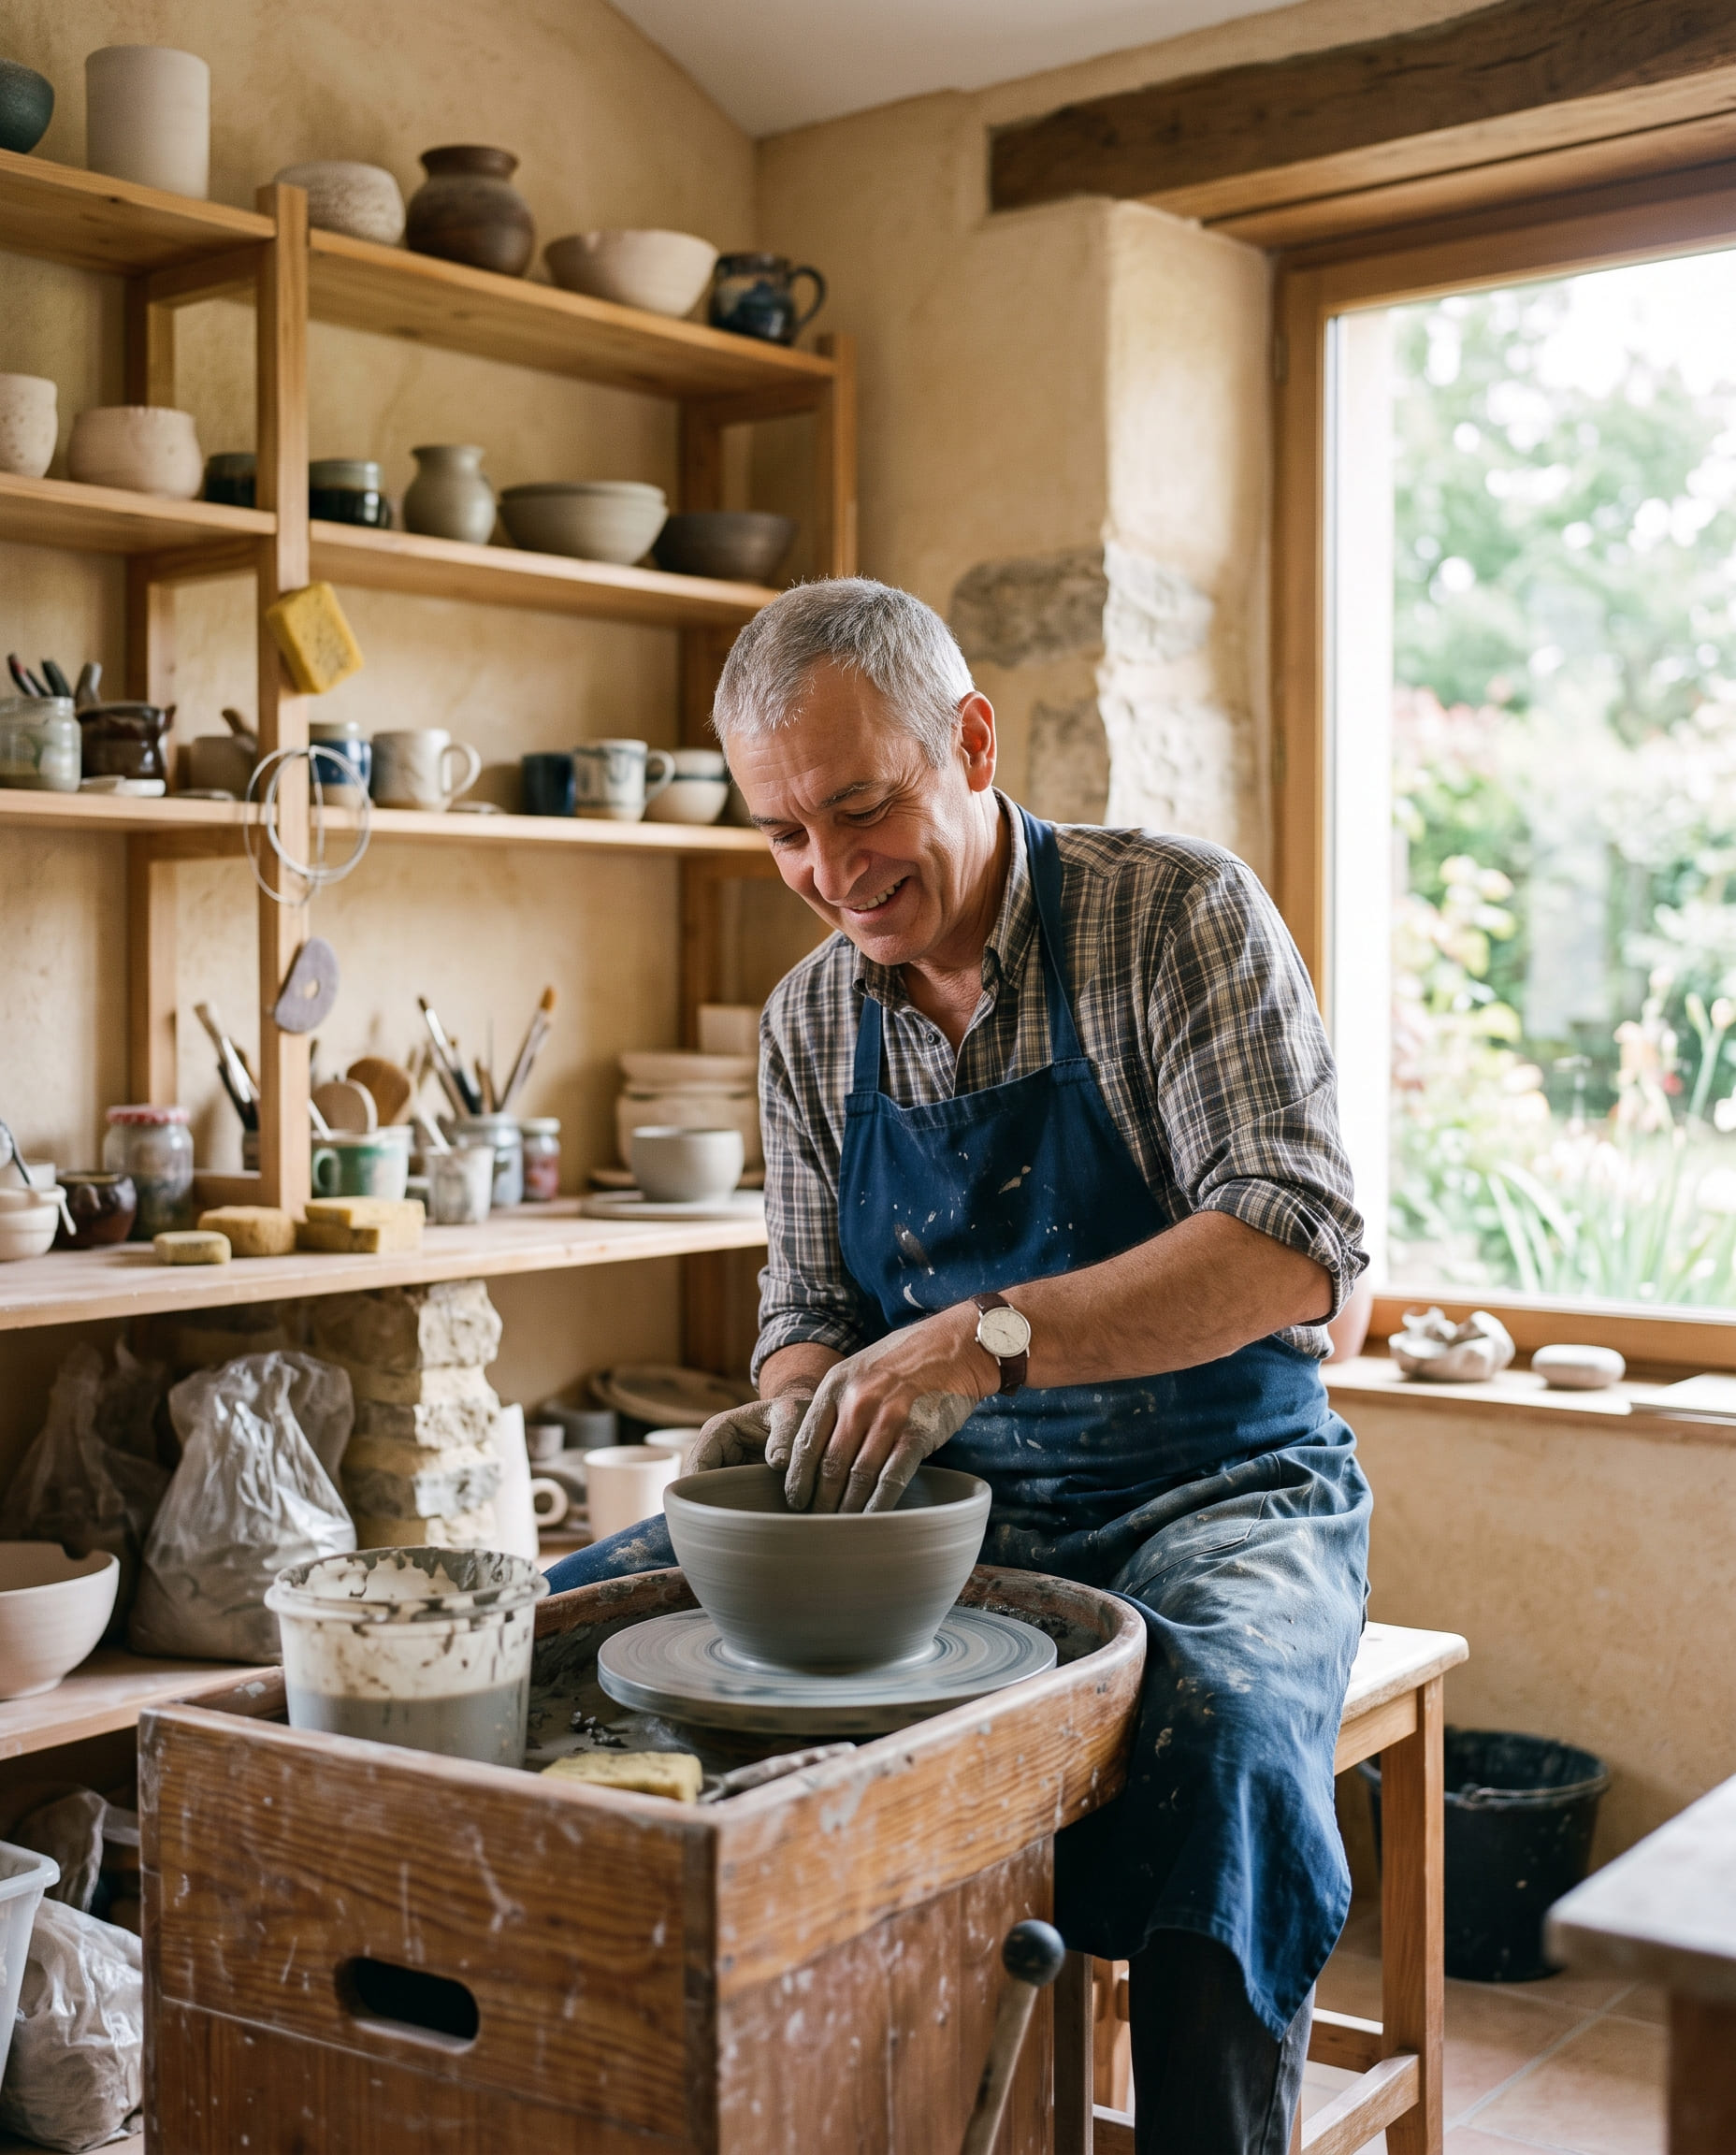
Un homme se consacre à la poterie dans son atelier personnel

Réaliser un autre projet

Votre besoin ne rentre pas dans une case ? Décrivez-nous ce que vous souhaitez réaliser. Nous examinerons les possibilités adaptées à votre projet.

Le choix entre prêt hypothécaire et prêt viager hypothécaire dépend de votre situation, du bien proposé en garantie et des conditions du prêteur. Partons de votre besoin pour examiner les possibilités.

Présenter mon projet
Une autre façon de rembourser

Prêt hypothécaire in fine : remboursez le capital à l’échéance

Vous avez un projet à financer et souhaitez prévoir le remboursement du capital à une date définie ? Dans une formule in fine, vous payez les intérêts pendant la durée du prêt, puis remboursez le capital en une seule fois au terme. Le bien immobilier sert de garantie : il ne rembourse pas automatiquement le prêt à votre place.

À qui s’adresse cette solution ?

Aux propriétaires dont le projet et la situation permettent d’envisager un remboursement du capital à l’échéance. La source de ce remboursement doit être clairement identifiée.

  • Un projet immobilier ou un autre besoin accepté par le prêteur.
  • La capacité à payer les intérêts pendant le financement.
  • Une stratégie de remboursement final, par exemple une vente ou des liquidités attendues, à examiner avec la banque.

Quelles conditions sont étudiées ?

L’étude porte autant sur votre patrimoine que sur la façon dont vous comptez rembourser le financement.

  • La valeur du bien, sa détention et les crédits déjà en cours.
  • Vos ressources, vos charges et le montant demandé.
  • La durée et la crédibilité du remboursement à l’échéance, y compris si la vente ou la rentrée de fonds est retardée.

Simulez votre prêt in fine

Votre projet
Durée envisagée

Votre estimation

Renseignez votre montant, votre projet et la durée pour visualiser les intérêts mensuels et le montant à rembourser au terme.

Vos premières estimations

De la simulation à votre projet : vos questions

Pourquoi faire une simulation de prêt hypothécaire ?

Pour obtenir un premier repère sur le montant que votre patrimoine immobilier pourrait vous permettre de mobiliser. Vous pouvez ainsi le rapprocher du budget nécessaire pour vos travaux, vos projets personnels ou une aide à votre famille. Le résultat reste indicatif : les possibilités réelles dépendent de l’étude complète de votre situation et de l’accord du prêteur.

Comment interpréter une simulation de prêt viager hypothécaire ?

Elle vous donne une première idée du capital qui pourrait vous être accordé selon votre âge et la valeur estimée de votre bien. Ce montant n’est pas une somme garantie ni nécessairement le capital net disponible après frais. Une étude complète et l’évaluation du bien permettent de préciser les conditions du financement.

Une simulation de prêt hypothécaire in fine permet-elle de connaître mon budget mensuel ?

Elle estime les intérêts à payer chaque mois selon les hypothèses retenues. Vous devez aussi prévoir le remboursement du capital à l’échéance, ainsi que les frais et une éventuelle assurance. Une mensualité d’intérêts plus faible ne signifie donc pas que le financement coûte moins cher.

Puis-je faire une simulation même si mon projet n’est pas encore précis ?

Oui. Vous pouvez commencer avec une estimation de la valeur de votre bien et comparer différents montants pour situer votre projet. Vous n’avez pas besoin d’avoir déjà choisi entre prêt hypothécaire et prêt viager hypothécaire : un conseiller pourra ensuite vous aider à examiner les possibilités adaptées à votre besoin.

Les simulations de prêt hypothécaire sont-elles gratuites ?

Oui, les simulateurs disponibles sur cette page sont gratuits et sans engagement. Vous pouvez les utiliser pour obtenir une première estimation, sans renseigner vos coordonnées. Leur utilisation ne vous engage pas à souscrire un financement.

Un propriétaire échange avec une conseillère au sujet de son projet de financement
Votre situation, votre financement

Quelles sont les conditions pour obtenir un prêt de trésorerie hypothécaire ?

Le prêt de trésorerie hypothécaire permet d’envisager un financement en donnant un bien immobilier en garantie. Pour savoir s’il peut répondre à votre besoin, le prêteur examine votre patrimoine, votre situation financière et la façon dont le crédit sera remboursé.

Être propriétaire est un point de départ. La valeur du bien ne suffit pas, à elle seule, à garantir l’obtention du prêt : le financement doit aussi être cohérent avec votre projet et votre capacité de remboursement.

Quel bien immobilier peut servir de garantie ?

Résidence principale, résidence secondaire ou bien locatif : les possibilités dépendent des critères du prêteur. La localisation, l’usage, l’état et la valeur du bien sont examinés. Une estimation initiale permet de commencer l’étude ; une expertise peut ensuite être demandée.

Peut-on emprunter à la retraite ou en étant indépendant ?

Votre statut ne résume pas votre dossier. Salaires, pensions, revenus professionnels ou locatifs sont étudiés selon leur régularité et les justificatifs disponibles. Le prêteur les rapproche de vos charges et du remboursement envisagé. L’âge, la durée et les conditions du contrat font également partie de l’analyse.

Et si votre bien est encore à crédit ?

Un crédit existant doit être pris en compte dans l’étude. Son capital restant dû, ses mensualités et les garanties déjà inscrites influencent les possibilités de financement. Selon le montage et les exigences du prêteur, son remboursement peut être nécessaire. Le montant disponible pour votre projet doit donc être distingué du montant total emprunté.

Un bien détenu en SCI peut-il être étudié ?

Un financement impliquant une SCI nécessite une analyse spécifique. Les statuts, les associés, l’objet de la société et l’utilisation des fonds sont notamment examinés. Il faut préciser qui emprunte et qui apporte la garantie : détenir un bien en SCI ne permet pas de le proposer automatiquement pour un projet personnel.

Peut-on présenter plusieurs biens immobiliers ?

Oui, vous pouvez présenter plusieurs biens pour que votre patrimoine soit étudié dans son ensemble. Le prêteur détermine ensuite les garanties qu’il peut accepter selon la valeur des biens, leur détention et les crédits existants. L’addition de leurs valeurs ne détermine pas automatiquement le montant qui pourra vous être accordé.

Quel remboursement faut-il prévoir ?

En formule amortissable, votre budget doit permettre de payer les mensualités de capital et d’intérêts. En formule in fine, il faut pouvoir payer les intérêts et prévoir le remboursement du capital au terme. Une vente envisagée ou une rentrée de fonds attendue doit être examinée avec le prêteur, en tenant compte des délais et des éventuelles incertitudes.

Vous possédez un bien à Amiens, en périphérie ou ailleurs ? Présentez-nous votre besoin pour faire le point. Toute proposition reste soumise à l’étude complète de votre dossier et à l’accord du prêteur.

Présenter mon projet
Votre patrimoine accompagne vos projets

À qui s’adresse le prêt viager hypothécaire ?

Vous êtes propriétaire et souhaitez disposer d’un capital sans ajouter de mensualités de remboursement à votre budget ? Le prêt viager hypothécaire, dans sa formule avec intérêts capitalisés, peut être une possibilité à étudier. Voici les principaux points à examiner.

À partir de quel âge peut-on l’envisager ?

Les partenaires bancaires proposent généralement cette solution aux propriétaires de 60 ans et plus, selon leurs conditions d’accès. Votre âge intervient également dans l’estimation du montant mobilisable, avec la valeur et les caractéristiques de votre bien.

Quel bien peut être proposé en garantie ?

Le prêt viager hypothécaire est destiné à une personne physique propriétaire d’un bien à usage exclusif d’habitation. La résidence principale, un logement secondaire ou locatif peuvent être examinés selon les critères du prêteur. La valeur, l’état, la localisation et la situation juridique du bien doivent être vérifiés.

Et si un crédit reste à rembourser sur le bien ?

Signalez-le dès le début de l’étude. Le capital restant dû et les garanties déjà inscrites doivent être examinés. Selon les exigences du prêteur, le crédit existant peut devoir être remboursé dans le cadre de l’opération. Il faut alors distinguer le montant du financement du capital qui restera disponible pour vos projets, après remboursement et frais.

Quel rôle jouent vos revenus dans l’étude ?

Dans la formule sans mensualités présentée ici, le remboursement ne repose pas sur des échéances mensuelles de capital et d’intérêts. L’analyse diffère donc de celle d’un prêt amortissable. Votre situation globale reste néanmoins étudiée, notamment vos engagements existants et votre capacité à assumer les charges et l’entretien du bien.

Que faut-il anticiper pour vos héritiers ?

Les intérêts capitalisés augmentent la dette au fil du temps et réduisent le patrimoine net transmis. Au décès, vos héritiers peuvent notamment rembourser la dette pour conserver le bien ou envisager sa vente. Le remboursement bénéficie du plafonnement légal lié à la valeur du bien. Ces conséquences doivent être comprises avant de vous engager, avec l’aide du conseiller et du notaire.
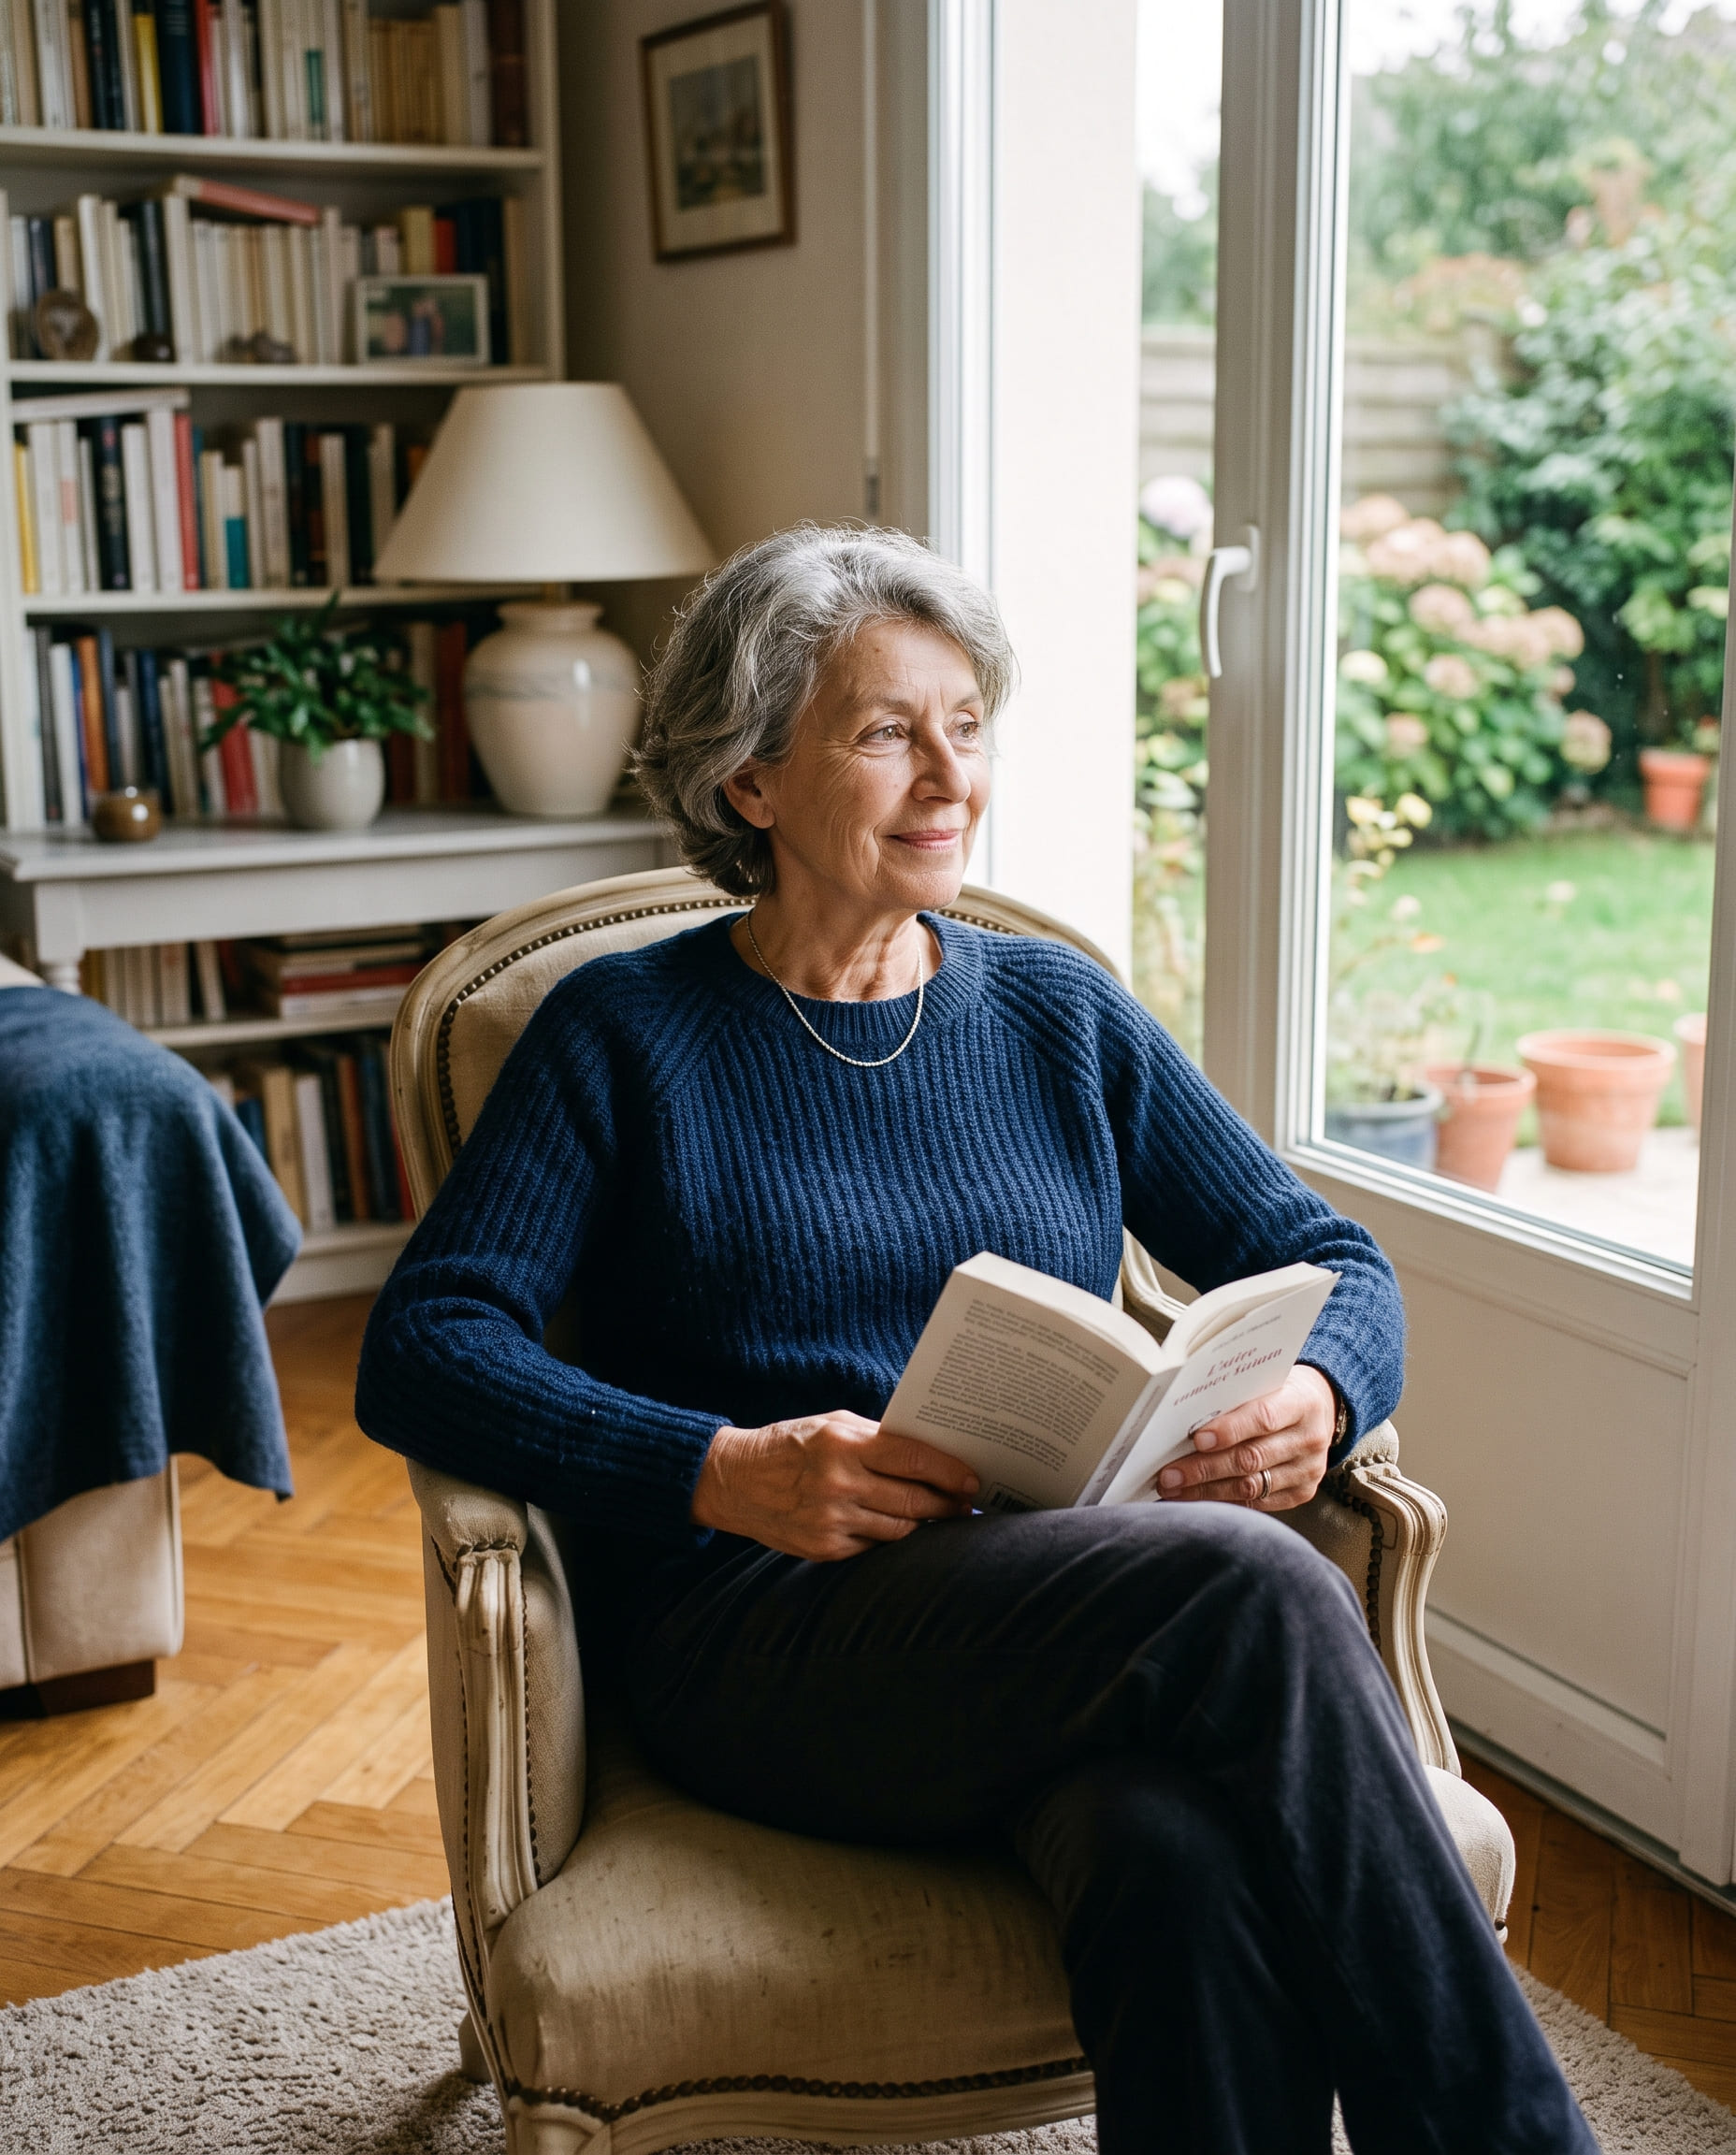
Une propriétaire senior profite d’un moment de lecture dans son salon
Vous restez propriétaire de votre logement.

Le prêt viager hypothécaire ne constitue pas une vente en viager. Vous conservez votre bien et pouvez continuer à y vivre, en respectant les obligations du contrat. Le remboursement intervient notamment au décès ou lors de la vente du bien.

Vous souhaitez savoir si cette solution peut correspondre à votre situation ? Présentez-nous votre besoin et votre bien. Le montant et les conditions restent soumis à l’étude complète du dossier et à l’accord du prêteur.

Faire le point sur mon projet
De votre idée à son financement

Comment se déroule votre demande de prêt hypothécaire ?

Prêt de trésorerie hypothécaire ou prêt viager hypothécaire : les démarches commencent par votre besoin et votre situation. Voici les grandes étapes, à adapter au financement envisagé.

Parlons de votre besoin

Vous nous présentez votre projet, le montant souhaité et votre patrimoine immobilier. Nous faisons le point sur votre situation et la solution que vous souhaitez étudier, ou sur les possibilités à examiner si vous hésitez.

Préparons votre dossier

Une liste de justificatifs adaptée vous est communiquée. Les documents permettent d’examiner la propriété du bien, les crédits en cours, votre situation financière et l’utilisation des fonds. Le dossier est préparé pour l’étude auprès des partenaires concernés.

Examinons la proposition

Le prêteur analyse le dossier et peut demander une expertise du bien. Si une proposition est émise, nous vous aidons à comprendre le montant, les frais, le coût du crédit, les garanties et les modalités de remboursement avant votre décision.

Finalisons le financement

Après acceptation de l’offre dans les conditions applicables, les formalités de garantie sont réalisées avec le notaire. Les fonds sont versés une fois les conditions de déblocage remplies. Les éventuels crédits à solder et les frais prévus sont pris en compte dans l’opération.

Chaque dossier suit son propre calendrier. Les délais dépendent notamment des pièces disponibles, de l’évaluation du bien, du traitement bancaire et des formalités notariales. Une première simulation ou un échange avec un conseiller ne constitue pas un accord de financement.

Pour avancer en connaissance de cause

Vos questions avant de vous engager

Quels frais faut-il prévoir pour un prêt hypothécaire ?

Selon le financement, des frais de dossier bancaire, de courtage, d’expertise du bien et de garantie notariale peuvent s’ajouter aux intérêts. Une éventuelle assurance doit aussi être prise en compte. Leur montant et leur mode de paiement doivent être précisés dans les documents remis avant votre engagement.

Pour apprécier le budget, distinguez le montant emprunté, le capital réellement disponible pour votre projet et le coût total du financement.

L’hypothèque remplace-t-elle une assurance emprunteur ?

Non. L’hypothèque est une garantie portant sur le bien. L’assurance emprunteur couvre certains événements, selon les garanties et les exclusions du contrat. Pour un prêt hypothécaire, les exigences d’assurance dépendent du financement et du prêteur.

Pour le prêt viager hypothécaire, le décès constitue un terme prévu du financement : il ne faut donc pas supposer qu’une assurance décès remboursera la dette. Les protections réellement prévues doivent être vérifiées dans le contrat.

Puis-je vendre mon bien s’il est hypothéqué ?

Une vente peut être envisagée, mais elle doit être préparée avec le prêteur et le notaire. Il faut déterminer les sommes à rembourser, les éventuelles indemnités et les formalités nécessaires pour libérer la garantie. Un transfert de garantie sur un autre bien nécessite l’accord du prêteur.

Dans le cas d’un prêt viager hypothécaire, la vente du bien rend le remboursement du capital et des intérêts exigible. Demandez un décompte avant d’arrêter votre budget de vente.

Peut-on rembourser le financement par anticipation ?

Un remboursement anticipé peut être envisagé. Les conditions, les montants minimaux éventuels et les indemnités dépendent du type de crédit, du contrat et des règles applicables.

Le prêt viager hypothécaire dispose de règles spécifiques. Avant de rembourser, demandez au prêteur un décompte précisant le capital, les intérêts et les éventuelles indemnités. Ne transposez pas automatiquement les conditions d’un prêt immobilier classique au prêt viager.

Pourquoi un notaire intervient-il dans le financement ?

Le notaire intervient notamment pour établir la garantie hypothécaire et accomplir les formalités de publicité foncière. Il vérifie la situation juridique du bien et explique la portée de l’engagement.

Pour un prêt viager hypothécaire, le contrat est signé devant notaire. Celui-ci vérifie également l’estimation du bien et vous accompagne dans la compréhension des conséquences du financement.

Peut-on souscrire un prêt viager hypothécaire à deux ?

Une demande avec des co-emprunteurs peut être étudiée selon les critères du prêteur et la propriété du bien. L’âge de chacun, les droits détenus sur le logement et la situation familiale doivent être précisés.

Lorsqu’un prêt viager est souscrit par plusieurs co-emprunteurs, le terme lié au décès intervient au décès du dernier vivant. Les autres causes de remboursement, notamment la vente du bien, restent applicables.

Mes héritiers peuvent-ils conserver le bien après un prêt viager hypothécaire ?

Oui, ils peuvent conserver le bien en remboursant la dette dans les conditions prévues. Ils doivent alors disposer des fonds nécessaires ou étudier un financement. Le notaire chargé de la succession les aide à examiner les possibilités.

Au décès, la dette bénéficie du plafonnement légal à la valeur du bien estimée à l’ouverture de la succession. Les intérêts capitalisés réduisent néanmoins la part du patrimoine qui reste à transmettre.

Quelles obligations restent à ma charge avec un prêt viager hypothécaire ?

Vous restez propriétaire : les charges du logement, les impôts qui vous incombent et son entretien doivent continuer à être assumés. Le contrat précise les obligations concernant la conservation et l’assurance du bien.

Avant une location ou une modification importante du logement, vérifiez les conditions du contrat et les accords éventuellement nécessaires auprès du prêteur.

Que se passe-t-il si je ne peux pas rembourser mon prêt hypothécaire ?

Contactez le prêteur dès les premières difficultés pour examiner les possibilités prévues par votre contrat. Pour un prêt in fine, anticipez particulièrement un retard de vente ou une rentrée de fonds qui ne se réalise pas.

L’hypothèque permet au créancier de mettre en œuvre sa garantie en cas de défaut de remboursement. Cela peut conduire à la saisie et à la vente du bien. La stratégie de remboursement doit donc être préparée avant la souscription.

Comment obtenir une proposition adaptée à mon projet ?

Commencez par présenter votre besoin, le montant envisagé et les biens dont vous êtes propriétaire. Un conseiller pourra préciser les informations nécessaires et examiner le financement correspondant à votre situation.

Vous pouvez remplir notre formulaire de demande ou nous appeler au 03 75 08 93 58. Toute proposition dépend de l’étude complète du dossier et de l’accord du prêteur.

Défiler vers le haut